

Fala pessoal, bora pro pregão?
O Tesouro americano triplicou a recompra de títulos pra segurar os juros… e conseguiu fazer eles subirem.
Imagina chegar na mesa de pôquer e, na primeira mão, todo mundo aumentar a aposta contra você. Foi mais ou menos o que aconteceu com Scott Bessent, secretário do Tesouro dos EUA, nesta semana.
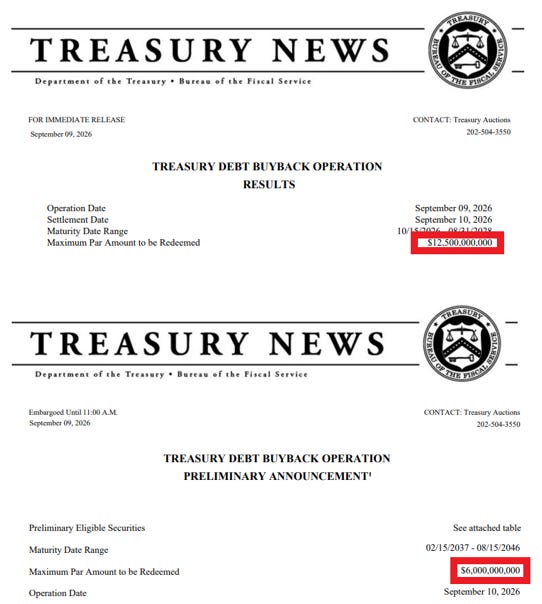
O plano era simples: recomprar até US$ 6 bilhões em títulos da dívida, cerca de 3x o volume habitual.
A justificativa oficial: foi de dar liquidez ao mercado de papéis de 10 e 20 anos.
A justificativa real: empurrar os yields das treasuries pra baixo depois de semanas de disparada, cortesia de medo de inflação, petróleo em alta e o velho pânico com a dívida americana que não para de engordar.
O problema é que o mercado esperava um munição maior: algo entre US$ 6-10 bi. Bessent apareceu com o piso da faixa. E o recado que passou nas entrelinhas, pelo menos na forma como o mercado interpretou, foi que “se fosse pra intervir de verdade, ele teria vindo com mais”. Resultado: os yields dispararam, para o maior nível desde 2023
Numa coluna no WSJ, Stanley Druckenmiller (investidor lendário e, ironia deliciosa, ex-mentor do próprio Bessent, detonou a jogada. O argumento é aquele que todo livro de história econômica repete: governo que tenta segurar preço contra os fundamentos sempre perde. A única incógnita é quanto ele queima de dinheiro antes de aceitar a derrota.
Pois é… quando os juros das treasuries bateram a máxima de dois anos poucas horas depois do anúncio, ficou claro que muita gente aceitou o convite. O smart money não gosta de ser chamado de burro — e ainda menos gosta de ser mandado calar a boca por quem acabou de assumir o cargo.
PS: essa semana o Tesouro Americano deve recomprar US$18,5 bilhões essa semana em títulos da sua própria dívida, em uma das maiores recompras semanais da história.
Quem vai piscar primeiro na aposta de US$ 1 trilhão?
Oracle reporta resultado amanhã, e é o hyperscaler com menos gordura pra queimar nessa corrida.
Na corrida da IA hoje, todo player diz que tem fôlego para correr o que for preciso. Larry Page, cofundador do Google, disse a funcionários que está “disposto a quebrar antes de perder essa corrida”. Zuckerberg prometeu construir “superinteligência pessoal para todo mundo”...
Todo hyperscaler está jogando pra ganhar, seja lá o que isso signifique. E a maioria consegue bancar essa postura: mesmo que os bilhões torrados em data centers deem retorno pífio, a saúde financeira deles absorve o soco.
O problema é que nem todo mundo tem esse colchão. E é aí que entra a Oracle, que divulga resultado amanhã e é, disparada, a mais frágil financeiramente do grupo:
A S&P rebaixou sua dívida para um nível acima de “junk” desde o último resultado, em junho
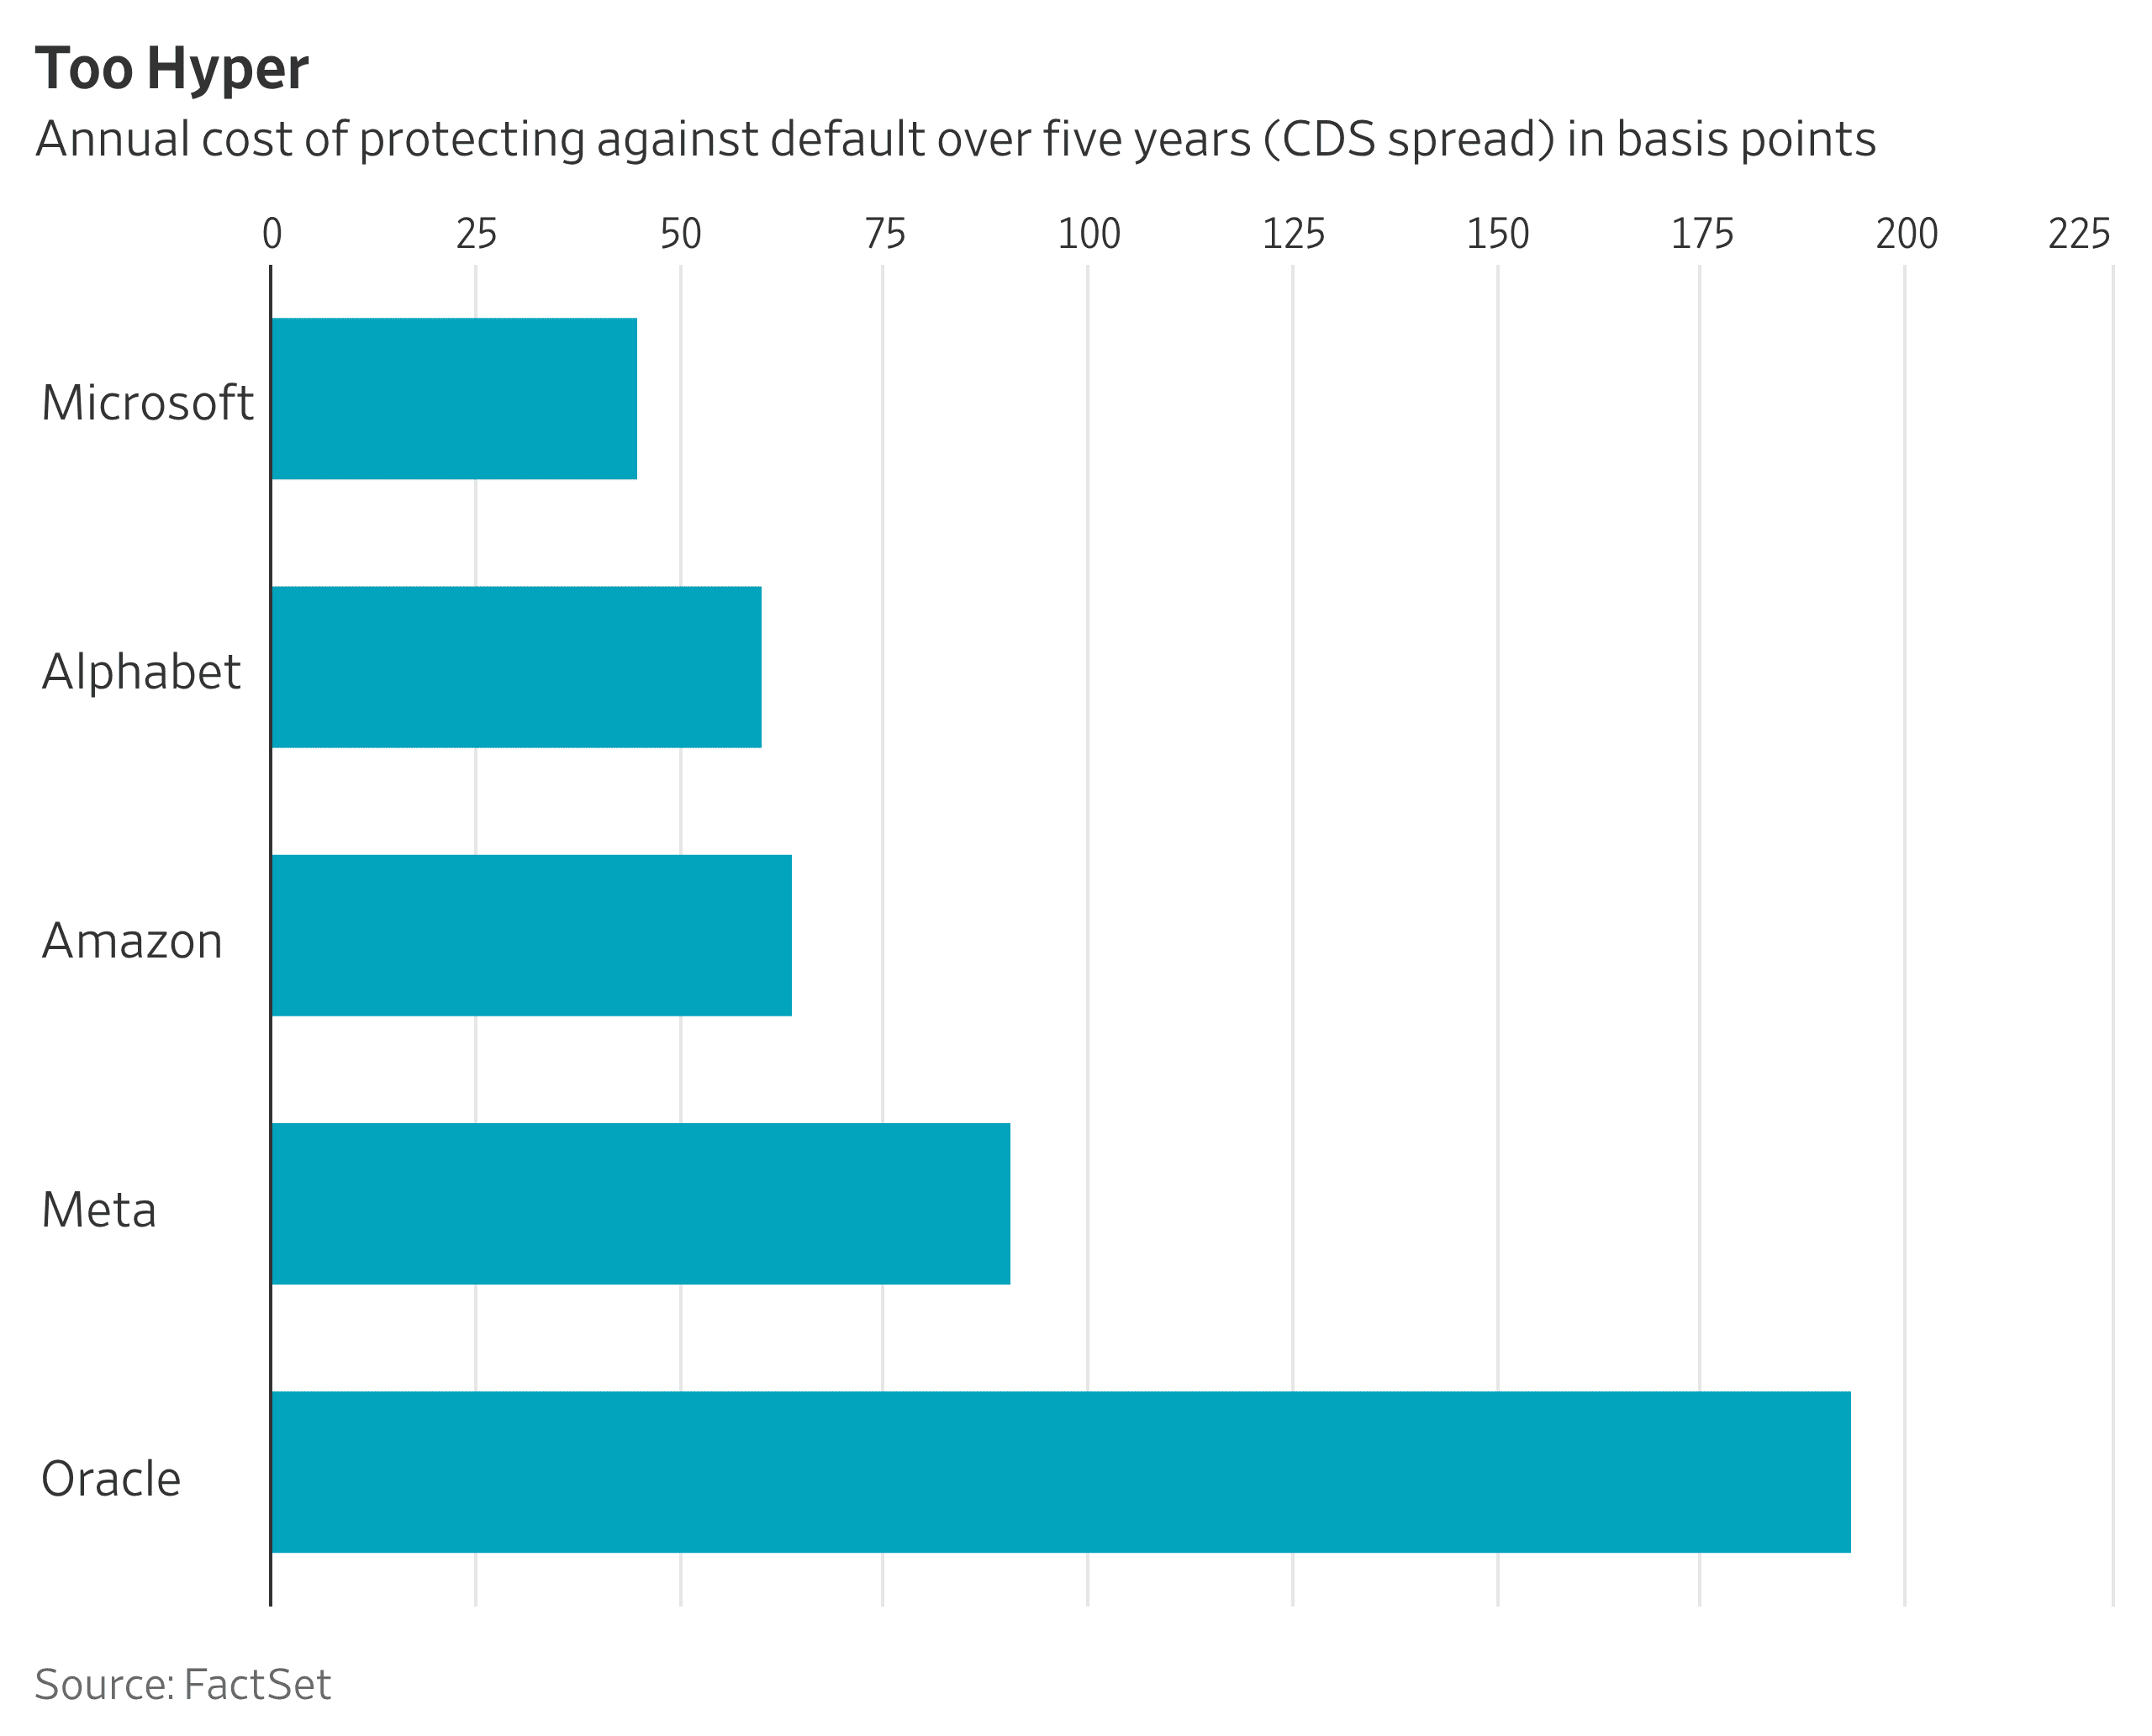
O custo de segurar contra um calote nos seus bônus bateu máxima de vários anos neste verão
Mesmo tendo recuado um pouco, esse custo ainda é cerca de 4x maior que o da Microsoft
Ou seja: a Oracle é quem tem mais motivo pra ser a primeira a pisar no freio. Mas não deve
A pergunta para amanhã é: a mensagem vai ser acelerar ou vamos com calma? Na última call, a CFO Hilary Maxson prometeu “alocação de capital disciplinada” e preservação do grau de investimento… música pros ouvidos de quem compra dívida da empresa… mas… no mesmo relatório, ela revelou US$ 56 bilhões em capex no ano fiscal encerrado em maio, com mais US$ 70 bilhões planejados para este ano.
→ A ação afundou no dia… e não se recuperou: está 51 p.p atrás do S&P 500 nos últimos 12 meses.
Depois de um tombo desse tamanho, dois cenários bem diferentes podem fazer a ação repicar: projeções de crescimento robustas o bastante pra justificar o gasto. Outro, sinais claros de que a empresa está segurando a mão no capex.
Agora o colateral que isso pode dar no mercado: um freio da Oracle pode contaminar fornecedores de chips, os pares hyperscalers e até esfriar o clima pros IPOs que vêm por aí, como os de OpenAI e Anthropic.
O tamanho da aposta coletiva ajuda a entender por que ninguém quer ser o primeiro a recuar. Somando Oracle às outras quatro gigantes, o capex do setor deve fechar 2026 perto de US$ 800 bilhões… e projeções apontam mais de US$ 1 trilhão por ano nos próximos quatro anos. É muito lucro futuro que precisa se materializar pra essa conta fechar, e a Oracle é quem tem o menor colchão de lucro relativo à própria dívida.
O mercado de ações, por enquanto, não está comprando esse medo. Mas o mercado de dívida é mais desconfiado por natureza. E é o investidor de bônus, não o de ação, que costuma estragar a festa primeiro!
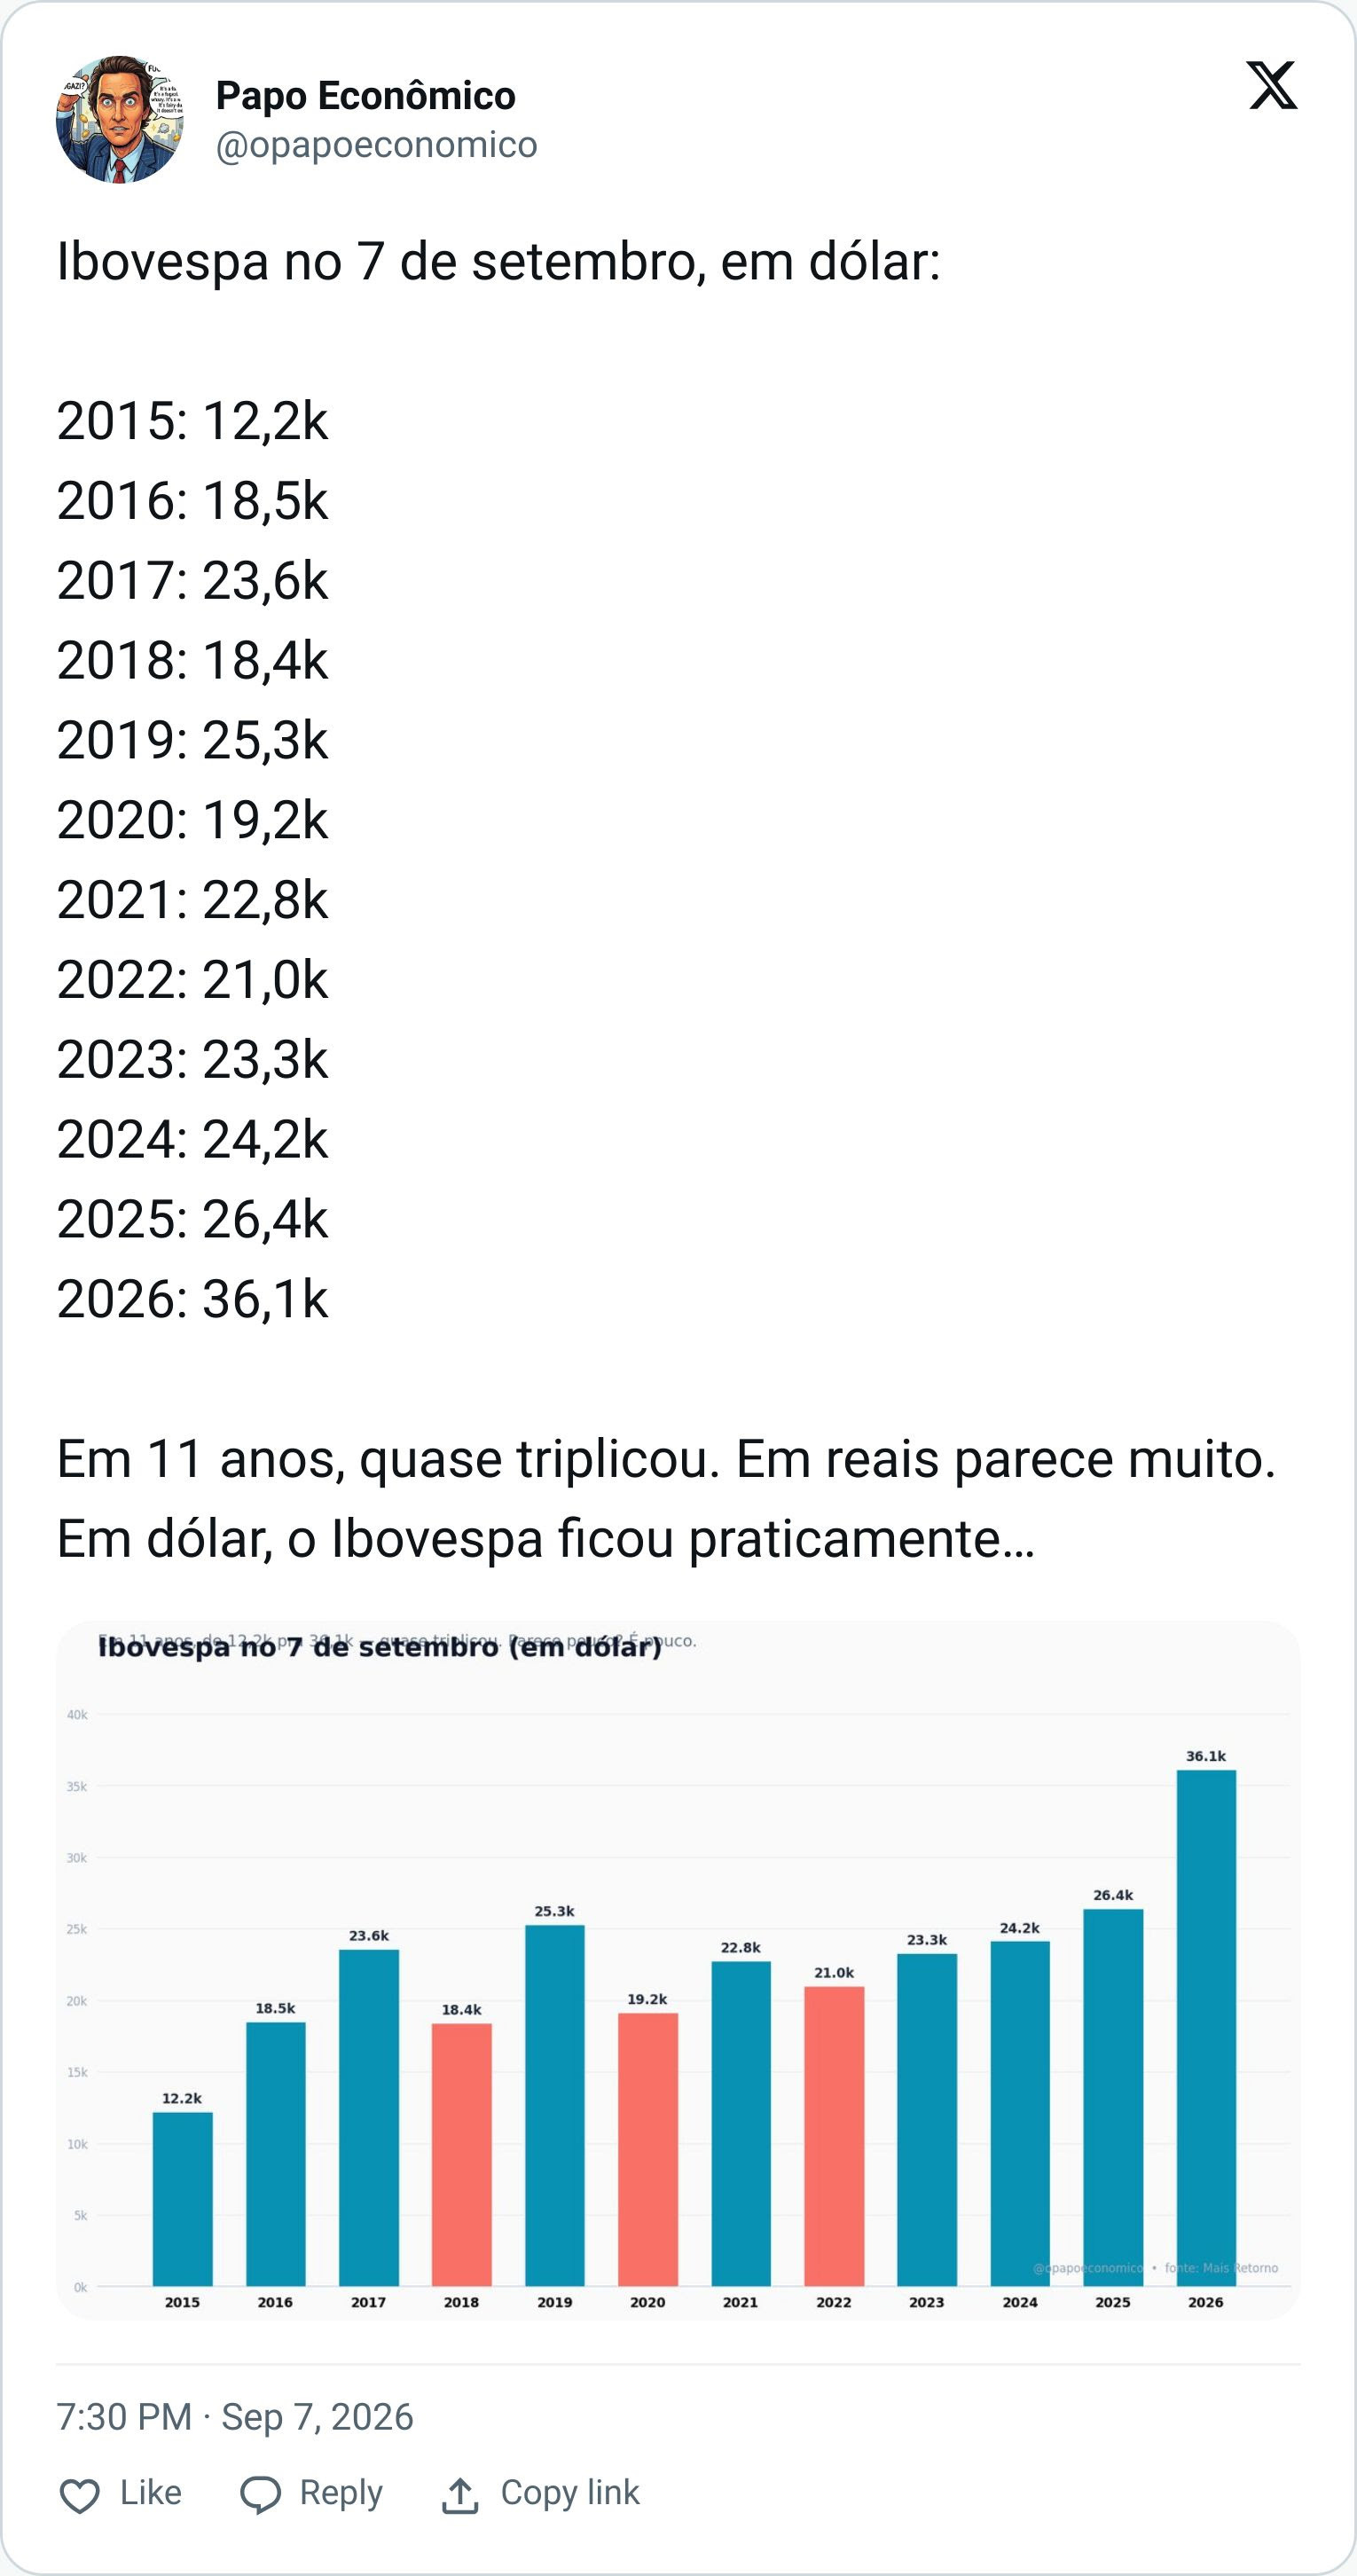


No dia de hoje (ou ontem) nos mercados…

Hoje, mas em 2008: as ações do Lehman Brothers despencavam -45% após o fracasso das negociações com o Banco de Desenvolvimento da Coreia. Logo após veio o pedido de falência..
Aspas
“The pessimists may sound smarter but the future is always created by the optimists.”
Memes:
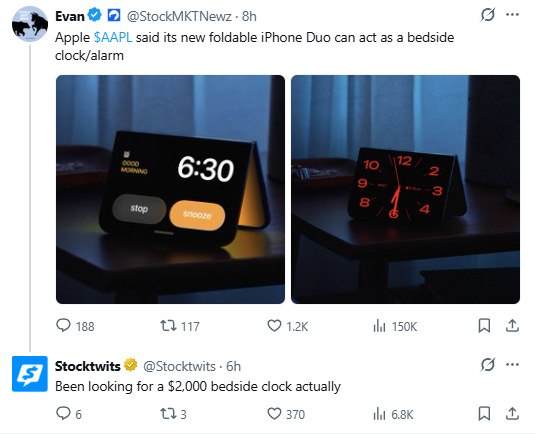
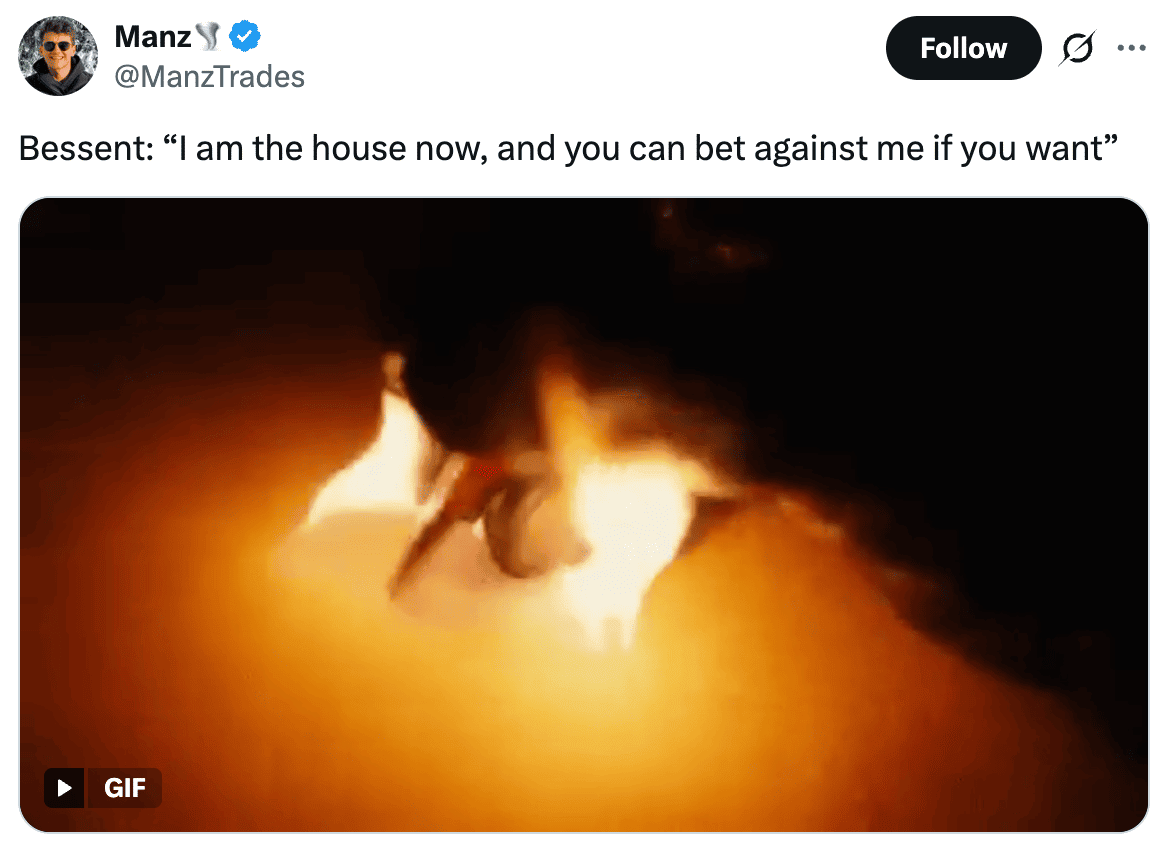
Quer saber como investir e preparar sua carteira para ser resiliente a vários cenários? Vamos conversar sobre como posicionar sua carteira!
Quando as turbulências do mercado e as notícias não param de surgir, o Expresso Financeiro te ajuda a filtrar o ruído e insights para ajudar você na vida financeira!