

Fala pessoal, bora pro pregão?
Amazon bateu US$ 3 trilhões… e Bezos aproveita pra sacar US$ 4 bi
A Amazon acabou de bater a marca histórica de US$ 3 trilhões em valor de mercado… e Jeff Bezos escolheu justo esse momento pra avisar a SEC que vai vender até 15 milhões de ações, algo em torno de US$ 4,16 bilhões pela cotação mais recente. Foi um balde de água fria no meio da festa.
O timing incomodou o mercado: a ação, que tinha acabado de estourar o teto histórico depois de um balanço do 2° trimestre acima do esperado, já acumula queda de -4% desde o anúncio. Jim Cramer, resumiu o sentimento “não posso reprovar o Bezos por vender US$ 4 bilhões em ações… mas que estraga-prazer”.
Só que a reação parece maior que o fato em si. Alguns pontos ajudam a colocar a venda em perspectiva:
Ela segue um plano automático (Rule 10b5-1) adotado por Bezos em novembro de 2025. Ou seja, não foi uma decisão feita de última hora;
Representa apenas 0,14% do total de ações em circulação da Amazon
Bezos já vem reduzindo posição há anos: só em junho de 2025, vendeu 25 milhões de ações por US$ 5,43 bilhões
E o motivo por trás disso não é segredo: Bezos costuma sacar cerca de US$ 1 bilhão por ano em ações da Amazon pra bancar a Blue Origin, sua empresa espacial, que agora está levantando capital externo pela primeira vez, US$ 10 bilhões numa avaliação de US$ 130 bilhões, com o próprio Bezos entrando com US$ 2 bilhões do bolso.
A pressa por caixa também tem outro motivo: o foguete New Glenn explodiu durante um teste em maio, e o reparo deve custar mais de US$ 1 bilhão. Mesmo vendendo, Bezos segue disparado como maior acionista individual da companhia, com 8,17% do total, bem à frente de BlackRock e Vanguard, que têm 6,8% cada (mas via fundos passivos, não posição pessoal).
→ Ele chegou a ter mais de 40% no IPO da Amazon, em 1997.
Bezos deixou o cargo de CEO em 2021, hoje ocupado por Andy Jassy, e segue como presidente do conselho. Resta saber: quantos bilhões em ações ainda vão ser sacrificados pra colocar a Blue Origin no espaço?
Palantir: o trimestre “de outro mundo” que fez a ação disparar
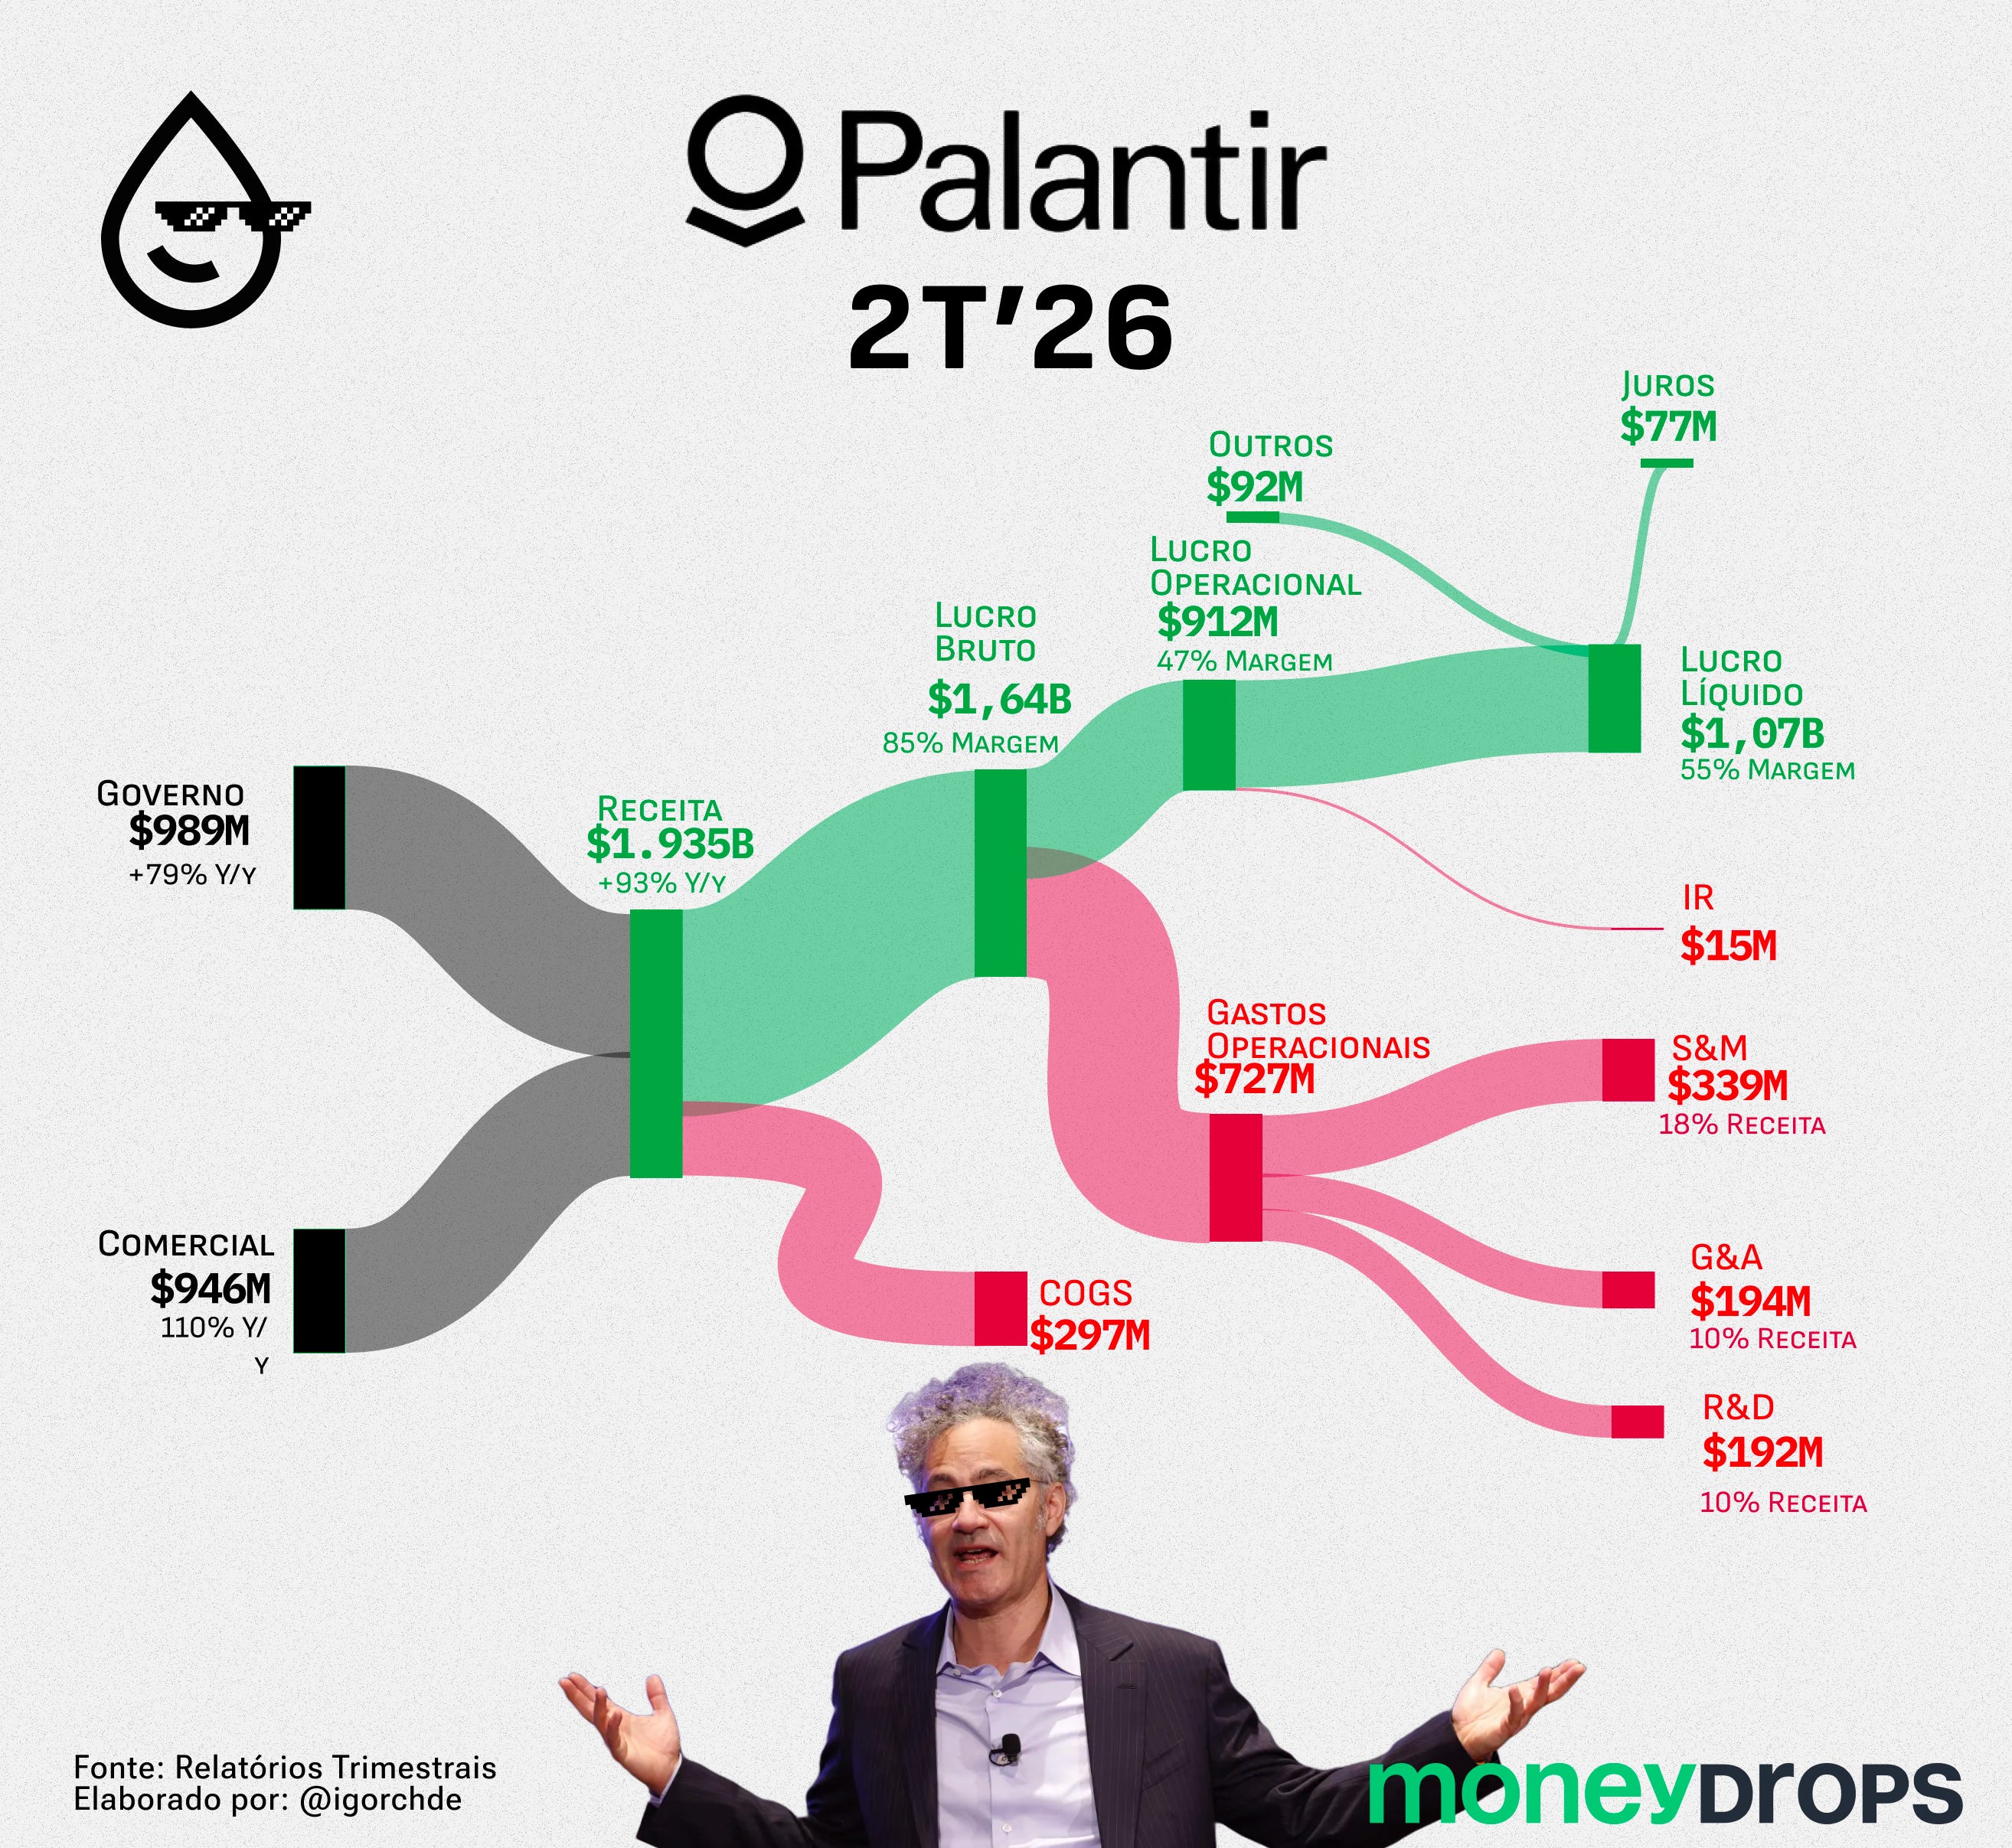
A Palantir soltou o resultado do 2T’26 e o CEO Alex Karp usa a palavra “otherworldly” para descrever o trimestre. Normalmente esse tipo de adjetivo de CEO é só marketing de call… mas… dessa vez os números fazem jus: receita comercial nos EUA acelerando pra 149% ao ano, guidance anual elevado na maior magnitude da história da empresa, e a ação subindo quase 30%
Os números do trimestre:
🟢 Receita comercial EUA: US$ 764 milhões, alta de 149% a/a e 28% no trimestre — 12º trimestre seguido de aceleração.
🟢 Receita total: US$ 1,935 bilhão, crescimento de 93% a/a, batendo o consenso de US$ 1,81 bilhão em 7,2%.
🔴 Valuation: ação já negociava a ~140x lucro mesmo depois de cair 22% no acumulado do ano.
O motor por trás desse número é simples de explicar e difícil de replicar: a Palantir vendeu a ideia de que empresa nenhuma quer que seus dados e prompts virem material de treino dos labs de IA que ela mesma contrata. O cliente usa modelo aberto ou fechado, mas dentro de um ambiente que a Palantir controla, sem vazar know-how pra terceiros.
O que chama atenção: é que esse crescimento não veio só do lado comercial. A receita com o governo americano também cresceu 90%, para US$ 809 milhões, mesmo com o escrutínio político que os contratos federais da empresa vinham recebendo ao longo do ano. Somando os dois lados, a receita nos EUA bateu US$ 1,573 bilhão, alta de 115%.
O que mercado vai olhar:
Sustentação da aceleração comercial: 149% é um número que não se repete infinitamente. Se o Q3 vier abaixo disso, mesmo com beat, o mercado pode interpretar como início de desaceleração.
Compressão de valuation vs. crescimento: a ação segue muito cara. Qualquer sinal de execução mais lenta tende a doer no múltiplo antes de doer no resultado.
Guidance de Q3: US$ 2,160 a US$ 2,164 bilhões já embutem parte desse otimismo. Bater esse número de novo é o que vai manter a narrativa de “IA soberana” viva no próximo trimestre.
Para os Bulls: o trimestre entregou o que a tese sempre prometeu: crescimento acelerando junto com margem, não trocando um pelo outro. TCV comercial batendo recorde e RDV subindo 124% a/a mostram que a receita de hoje já tem contrato assinado sustentando a de amanhã,
Para os Bears: um múltiplo de 140x lucro não perdoa desaceleração, e 149% de crescimento comercial é um número estatisticamente insustentável por muitos trimestres seguidos, com a própria base de comparação fica mais difícil a cada rodada. Some a isso o fato de que parte do lucro do trimestre veio de ganho não operacional com investimento em SpaceX, e o resultado “limpo” fica um pouco menos espetacular do que a manchete sugere.
Karp pode chamar de “outro mundo”. Mas o mercado já está cobrando esse mundo no preço… e o próximo trimestre é que vai dizer se a Palantir consegue continuar entregando milagre em série ou se o milagre vira rotina, e a rotina vira desconto.
Recomendação dos analistas:
Compra forte: 1 | Compra: 19 | Neutro: 10 | Venda: 1 | Venda forte: 1
Preço-alvo médio: US$ 185,68 | Preço atual: US$ 158,43
Potencial: +17,20%
BC cortou os juros de novo… mas não quer dizer se vai parar
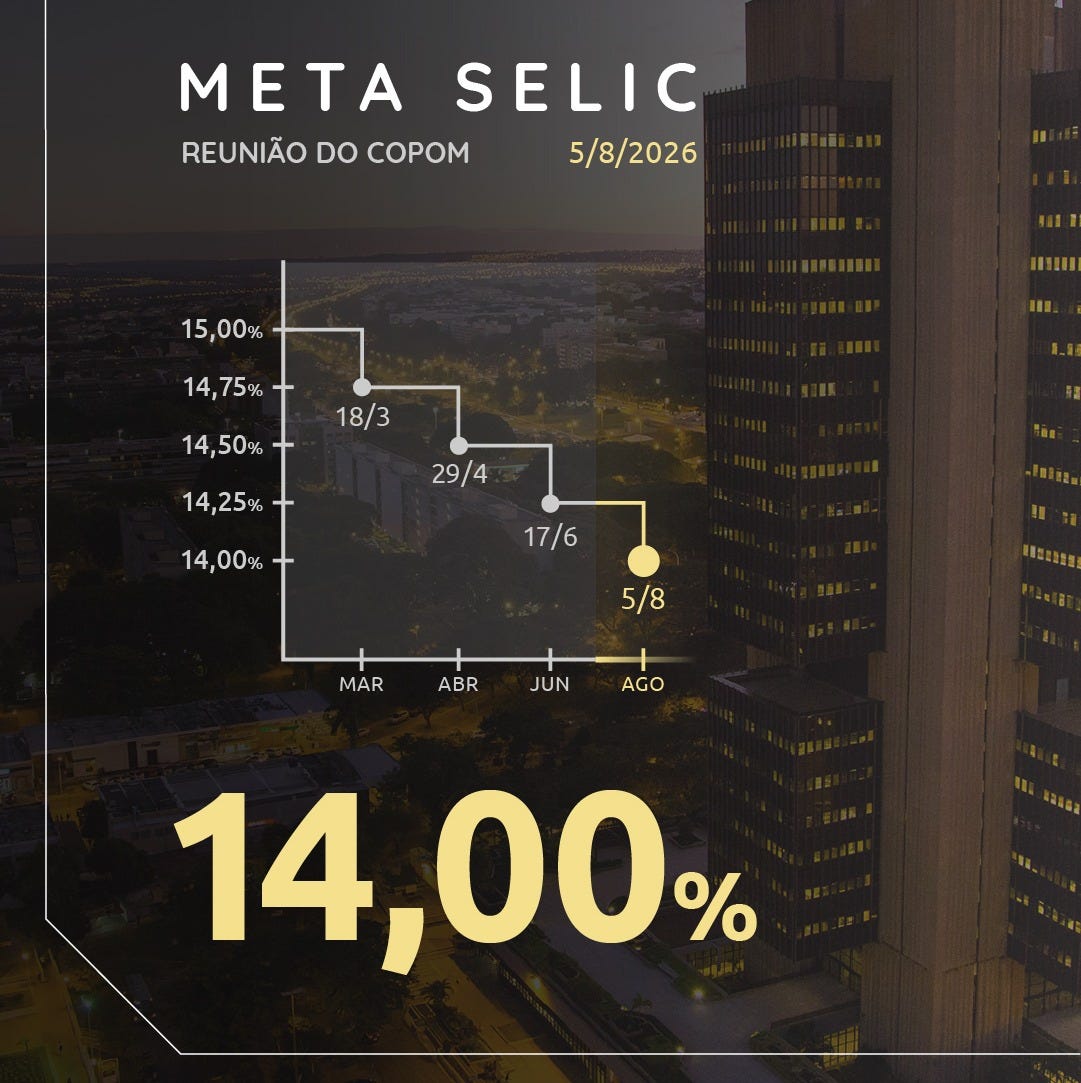
Corte de juros costuma ser aquela notícia que todo mundo recebe com alívio. Mas o Copom tem talento pra estragar até boa notícia com ambiguidade: cortou a Selic pela 4a vez seguida, tirando a taxa de 14,25% pra 14% ao ano, e mesmo assim não quis dizer se o ciclo continua ou para por aqui.
O comunicado veio mais enxuto que os anteriores, mas manteve a mesma frase-curinga de sempre: a magnitude total do ciclo vai depender de “novas informações” pra garantir a convergência da inflação à meta. Trecho reciclado… decisão em aberto.
O BC justifica o corte dizendo que ele é compatível com a inflação convergindo pro “redor da meta”, só que pede cautela redobrada, citando aumento de incerteza e desancoragem das expectativas, principalmente as de longo prazo.
E é aqui que mora o nervosismo do Banco Central: expectativa desancorada, contribui pra determinação dos preços e aumenta o custo de desinflação. Quanto mais o mercado desconfia que a inflação não vai cair, mais caro fica fazer ela cair de verdade.
O comunicado também manda sinais em direções opostas:
A atividade econômica mostra “moderação gradual”
A inflação cheia desacelerou (ainda acima do teto da meta), e os núcleos também recuaram
Mas o mercado de trabalho virou de “sinais de resiliência” pra francamente “aquecido”
→ O balanço de riscos segue assimétrico e altista (igual ao da reunião anterior), com destaque pra ameaça de choques de petróleo, clima afetando produção agrícola e câmbio mais depreciado.
Já foram 5 reuniões em 2026 e faltam apenas mais 3 encontros até o fim do ano. Ninguém saiu da reunião de hoje sabendo se o próximo passo é mais corte… pausa… ou um silêncio de quem não quer se comprometer!
No dia de hoje (ou ontem) nos mercados…

Hoje, mas em 2011: Standard & Poor’s rebaixava a classificação de crédito dos EUA de AAA para AA+ pela primeira vez na história do país, citando a política paralisante em torno do teto da dívida.
Aspas
“The pessimists may sound smarter, but it is the optimists that create the future.”
Memes:
Quer saber como investir e preparar sua carteira para ser resiliente a vários cenários? Vamos conversar sobre como posicionar sua carteira!
Quando as turbulências do mercado e as notícias não param de surgir, o Expresso Financeiro te ajuda a filtrar o ruído e insights para ajudar você na vida financeira!